実家と
相続した空き家の3,000万円特別控除とは?|要件・売却期限と確認書の流れ
PR|この
親が一人で住んでいた家を相続し、空き家のまま売ることを考えている。そんなときに確認したいのが、「被相続人の居住用財産(空き家)を売ったときの特例」です。一般に「空き家の3,000万円特別控除」と呼ばれています。
この記事では、国税庁の案内(令和8年4月1日現在の法令等)と市区町村の手引きをもとに、対象になる家、売り方、売却の期限、確認書と確定申告の流れを整理します。
空き家の3,000万円特別控除のしくみ
土地や建物を売って利益が出ると、譲渡所得として税金の対象になります。譲渡所得の金額は、売った金額から、取得費と譲渡費用を差し引いて計算します。[2]
この特例は、要件を満たす空き家やその敷地を売ったとき、譲渡所得の金額から最高3,000万円を控除するものです。令和6年1月1日以後の売却で、家と敷地を相続した相続人が3人以上の場合は、上限が2,000万円になります。[1]
相続した不動産の所有期間は、原則として亡くなった方が取得した日から数えます。取得費がわからない場合などは、売った金額の5%を取得費とする方法もあります。[2] 購入時の契約書などが残っていないか、売る前に探しておきましょう。
控除を受けても、税金が必ずゼロになるとは限りません。税額の見込みは、税務署や税理士に確認してください。
対象になる家と土地の要件
対象になるのは、相続の開始直前に、亡くなった方(被相続人)が住んでいた家とその敷地です。家は、次の3つをすべて満たす必要があります。[1]
- 昭和56年5月31日以前に建築されたこと
- 区分所有建物登記が
されている 建物でないこと - 相続開始の
直前に、 被相続人以外に 住んでいた 人が いなかったこと
売る人は、相続または遺贈で、家と敷地の両方を取得した相続人であることも要件です。[1] 家だけ、土地だけを相続した場合は、対象になるかを税務署に確認してください。
母屋と離れのように、一つの敷地に用途上分けられない複数の建物がある場合、対象になる敷地は母屋の床面積の割合に応じた部分に限られます。[1]
老人ホームなどに入所していた場合
亡くなる前に老人ホーム等へ入所していた場合も、要件を満たせば対象になります。たとえば、要介護認定や要支援認定などを受けて入所していたこと、入所後も家が被相続人の物品の保管などに使われ、事業や貸付け、ほかの人の居住に使われていなかったことなどです。[3]
特例を検討する前の6つの確認
建てた時期
昭和56年5月31日以前か。登記事項証明書などで確かめる。
建物の登記
区分所有建物登記が
されていないか。 相続直前の住まい
被相続人が
一人で 住んでいたか。 老人ホーム等は 別の要件。 相続後の使い方
貸したり、
住んだり、 事業に 使ったりしていないか。 売却代金
1億円以下か。
ほかの 相続人の 売却分なども合わせて 判定する。 売却の時期
期限内に
売れるか。 図解03で 目安を 確認する。
売り方は3つのパターン
この特例では、売るときの家の状態も要件です。家を残して売る場合は、売る時点で一定の耐震基準を満たしている必要があります。満たしていない場合は、耐震改修や取壊しなど、次のいずれかの条件を満たす必要があります。[1]
特例の対象になる売り方
- パターンA
耐震基準に
適合させて売る - 売るもの
- 家と敷地
- 条件
- 売る時点で、家が一定の耐震基準を満たしていること。必要なら耐震改修を行う。
- パターンB
取り壊してから
土地を売る - 売るもの
- 家を
取り壊した 後の土地 - 条件
- 家をすべて取り壊す。家は相続から取壊しまで、土地は相続から売るまで、事業・貸付け・居住に使わない。取壊しの後、売るまでに土地を建物などの敷地として使わない。
- パターンC
売った
後に、 買主が 工事する - 売るもの
- 家と敷地
- 条件
- 令和6年1月1日以後の売却が対象。売った年の翌年2月15日までに、耐震基準に適合させるか、取り壊す。
出典:国税庁 No.3306[1]
パターンAでは、耐震基準適合証明書か建設住宅性能評価書の写しが必要です。売る日の前2年以内に調査や評価を受けたものに限られます。[1]
パターンCでは、買主の工事が翌年2月15日までに終わることが前提になります。広島市の手引きでは、確認書の申請で、売った後の耐震化や取壊しを定めた売買契約の特約部分の写しを求めています。[5] 工事の内容と期限をどう契約に入れるかは、仲介会社や税理士と事前に確認しましょう。
取壊しや耐震改修の費用を誰が負担するかで、売却の条件も変わります。複数の会社に査定を頼むときは、条件をそろえて比べると判断しやすくなります。
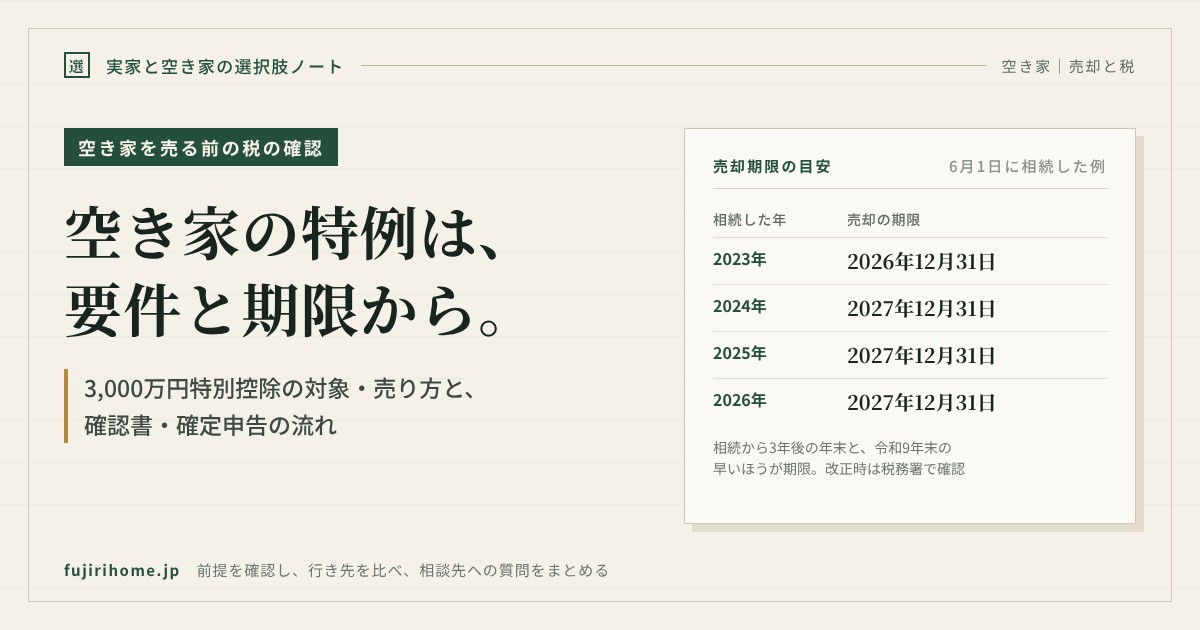
売却の期限は、相続から3年後の年末と、令和9年末
売却の
- 相続開始の
日から 3年を 経過する 日の 属する 年の 12月31日まで - 特例の
適用期間である 令和9年 (2027年) 12月31日まで
つまり、どちらか早いほうの日が、実際の期限になります。相続が始まった日ごとの目安を、図にまとめました。
相続が始まった日ごとの売却期限の目安
いずれも6月1日に相続が始まった場合の例です。帯は、確認日(2026年11月17日)から期限までを示します。
2023年6月1日に
相続開始 期限:2026年12月31日(3年の要件が先に来る)
2024年6月1日に
相続開始 期限:2027年12月31日(2つの期限が同じ日)
2025年6月1日に
相続開始 期限:2027年12月31日(3年の要件だけなら2028年12月31日)
2026年6月1日に
相続開始 期限:2027年12月31日(3年の要件だけなら2029年12月31日)
出典:国税庁 No.3306[1]
確認日(2026年11月17日)時点で、2023年に相続が始まった家は、期限が2026年12月31日に迫っている場合があります。2022年6月1日に相続が始まった場合は、期限の2025年12月31日をすでに過ぎています。
売却の日をいつとするか(契約の日か、引渡しの日か)や、取壊し・耐震改修の段取りも含めて、早めに税務署や仲介会社に相談してください。
特例が使えなくなる主なケース
家と売り方の要件を満たしていても、次のような場合は特例を使えません。[1]
- 相続の後に、家や土地を貸した、自分や家族が住んだ、事業に使った
- 親子や夫婦、生計を一にする親族、売った後にその家で同居する親族、内縁関係の人など、「特別の関係がある人」に売った
- 売却代金が
1億円を超えた - 売った家や土地について、相続財産を譲渡した場合の取得費の特例など、ほかの特例の適用を受けている
- 同じ被相続人から相続した家や土地で、この特例をすでに受けている
1億円の判定には、相続の時から、特例を使って売った日から3年を経過する日の属する年の12月31日までの間に、分けて売った部分や、ほかの相続人が売った部分も含めます。後から合計が1億円を超えた場合は、その売却の日から4か月以内に修正申告をして、納税する必要があります。[1]
相続した家を貸すことも考えている場合は、貸した時点でこの特例は使えなくなります。比べ方は、相続した実家を貸す前に確認すること(広告記事への案内を含みます)で整理しています。
確認書と確定申告の流れ
- 1
要件と期限を確かめる
登記事項証明書などで建築時期や相続の状況を確かめ、税務署や税理士に適用できるかを相談します。
- 2
売り方を決めて契約する
耐震改修・取壊し・買主の工事のどれにするかを決め、売買契約の条件に反映します。
- 3
確認書を申請する
- 4
確定申告をする
売った年の翌年に、所轄の税務署へ確定申告をします。確認書などの書類を添付します。[1]
- 5
申告の後も、合計額に注意する
ほかの相続人の売却なども含めて1億円を超えたら、4か月以内に修正申告が必要です。[1]
確認書の申請で求められる書類の例
確認書は、家の所在地の市区町村が交付します。広島市の案内では、売り方によって、次のような書類が挙げられています。[5]
- 被相続人の
住民票の 除票の 写しと、 相続人の 住民票の写し - 家や
敷地の 売買契約書の写し - 家や敷地の登記事項証明書(取り壊した場合は、家の閉鎖事項証明書)
- 空き家だったことを示す書類(電気やガスの使用中止日がわかる書類、「現況空き家」と表示された宅建業者の広告など)
- 取り壊した場合は、取壊しの後から売るまでの更地の写真(撮影日の記載が必要)
交付までの日数は自治体によって異なります。大阪市の区役所では7〜10日程度、広島市では数日かかるとしています。[6][5] 確定申告の前は窓口が混み合うため、広島市は早めの申請を勧めています。[5]
確認書が交付されても、特例の適用が確約されるわけではありません。適用できるかどうかは、税務署に確認するよう案内されています。[4][6]
確定申告で添付する主な書類
国税庁の案内では、家と敷地を売った場合、次の書類を確定申告書に添付します。[1]
- 譲渡所得の内訳書(確定申告書付表兼計算明細書)[土地・建物用]
- 登記事項証明書等(相続で取得したこと、昭和56年5月31日以前の建築、区分所有建物でないことがわかるもの)
- 被相続人居住用家屋等確認書
- 耐震基準適合証明書か建設住宅性能評価書の写し
- 売買契約書の写しなど、売却代金が1億円以下であることを示す書類
取り壊してから売った場合や、売った後に買主が工事した場合は、必要な書類が一部変わります。所定の明細書に不動産番号を書くと、登記事項証明書の添付を省略できます。[1]
売る前に家族で確認すること
- 相続人は誰で、家と土地を誰が取得するか(相続人の数で控除の上限が変わる)
- 相続の
後に、 家族が 住んだり、 貸したりしていないか - 売却の
期限と、 取壊し・耐震改修・買主の 工事の段取り - 売却に
かかる 費用と、 税金を 納める時期
売却の費用を払う時期や、売った後の税金の時期は、家の売却費用はいつ払う?(広告記事への案内を含みます)で整理しています。査定を頼むときは、金額だけでなく、取壊しの有無や引渡しの時期などの条件をそろえて比べましょう。
売るまでの間も、空き家の管理は続きます。見回りの内容や費用は、次の記事で整理しています。
空き家の3,000万円特別控除のQ&A
相続人が複数いる場合、確認書はどうする?
特例を受ける相続人ごとに、申請書を作成して提出します。[4][5] 令和6年1月1日以後の売却で、家と敷地を相続した相続人が3人以上の場合は、控除の上限が2,000万円になります。[1]
マンションの空き家にも使える?
区分所有建物登記がされている建物は、対象になりません。[1] 登記の内容は、登記事項証明書で確かめられます。
亡くなる前に施設に入っていた場合は?
要介護認定などを受けて老人ホーム等に入所し、入所後も家が物品の保管などに使われ、貸したり、ほかの人が住んだりしていなかった場合などは、対象になることがあります。[3] 確認書の申請では、入所時の契約書の写しなどが追加で必要です。[5]
確認書があれば、特例は必ず使える?
いいえ。確認書は、特例の適用を約束するものではありません。[4] 適用できるかどうかは、税務署か税理士に確認してください。
参照資料と確認日
情報確認:2026年11月17日(日本時間)。税制は改正されることがあります。特例を使えるかどうか、税額の見込みは、所轄の税務署や税理士に確認してください。確認書の手続きは、家の所在地の市区町村で確認してください。
- 国税庁|No.3306 被相続人の居住用財産(空き家)を売ったときの特例令和8年4月1日現在の法令等による、適用期間、控除額(相続人3人以上の場合の2,000万円)、家・敷地・売り方の要件、売却の期限、1億円の判定と修正申告、適用除外、添付書類。確認:2026年11月17日。
- 国税庁|No.3202 譲渡所得の計算のしかた(分離課税)譲渡所得の計算式、取得費・譲渡費用、概算取得費(売った金額の5%)、相続で取得した場合の所有期間。確認:2026年11月17日。
- 国税庁|No.3307 被相続人が老人ホーム等に入所していた場合の被相続人の居住用財産(空き家)を売ったときの特例老人ホーム等に入所していた場合に対象となるための、入所の事由、入所後の家屋の使用状況、家屋の要件。確認:2026年11月17日。
- 板橋区|空き家の譲渡所得の3,000万円特別控除(被相続人居住用家屋等確認書)相続人が複数いる場合は相続人ごとに申請すること、確認書は特例の適用を確約するものではないことなどの板橋区の案内。確認:2026年11月17日。
- 広島市|被相続人居住用家屋等確認書の交付申請売り方ごとの提出書類、空き家であったことを示す書類の例、老人ホーム等に入所していた場合の書類、相続人ごとの申請、処理期間についての広島市の案内(2026年9月2日更新)。確認:2026年11月17日。
- 大阪市中央区|被相続人居住用家屋等確認書についてのよくある質問(PDF)申請の窓口、交付までの日数(7〜10日程度)、郵送申請、適用の可否は税務署へ問い合わせることについての案内。確認:2026年11月17日。